Перед согласованием новой отгрузки собственнику нужны две цифры: долг клиента после неё и превышение утверждённого кредитного лимита. Обещанный платёж в расчёт не входит, пока деньги не поступили. Финансовый руководитель и руководитель продаж могут собрать решение в одной карточке — шаблон приложен к статье.
Запрос обычно звучит буднично: клиент обещает оплатить в пятницу и просит отгрузить сегодня. Продажи приводят аргументы о выручке и отношениях. Финансы напоминают о просрочке. В такой формулировке собственника вынуждают выбирать между двумя позициями, хотя ему нужны проверяемые условия решения.
Новая отгрузка при просрочке — это дополнительный кредит клиенту за счёт оборотных средств компании. Его можно разрешить. Но до согласования должны быть известны сумма риска, предел исключения, ответственное лицо и действие на случай срыва платежа.
Какое решение принимает собственник
Собственник не выясняет, кто убедительнее. Он выбирает один из трёх вариантов:
- отгрузить всю партию на действующих условиях;
- отгрузить часть партии или дождаться фактического платежа;
- поставить отгрузку на паузу до выполнения согласованного условия.
Выбор относится к конкретной поставке и конкретной дате. Если решение превращается в постоянное разрешение «этому клиенту можно», кредитная политика перестаёт работать. Следующее исключение приходится рассматривать заново.
Просрочка сама по себе не доказывает злоупотребление или ошибку сотрудника. Платёж мог быть неверно разнесён, клиент мог оспаривать часть поставки, документы могли задержаться, а возврат — не попасть в реестр. Эти версии проверяют до выводов.
Что должно быть в карточке решения
Карточка нужна не для отчётности. Она убирает разрыв между словами «клиент должен» и суммой, которую компания реально ставит под риск.
Сначала суммы — из них считаются обе итоговые цифры:
| Поле | Что показывает | Чем подтвердить |
|---|---|---|
| Общий долг клиента сейчас | Вся дебиторская задолженность до новой поставки | Карточка расчётов и сверка с клиентом |
| Просроченная часть | Сумма, срок оплаты которой уже прошёл | Реестр дебиторской задолженности по срокам |
| Кредитный лимит | Утверждённый предел долга клиента | Кредитная политика или отдельное решение |
| Новая отгрузка | Сумма поставки, которую просят согласовать | Заказ, спецификация или счёт |
| Платёж до отгрузки | Деньги, уже поступившие на счёт компании | Банковская выписка |
| Долг после отгрузки | Новая общая сумма риска | Расчёт по формуле ниже |
| Превышение лимита | Часть долга сверх разрешённого предела | Расчёт и действующий лимит |
Дальше условия — без них цифры остаются справкой, а не решением:
| Поле | Что показывает | Чем подтвердить |
|---|---|---|
| Срок отсрочки | Сколько дней предусмотрено договором | Договор и дополнительные соглашения |
| Дата ближайшего платежа | Когда клиент подтвердил перечисление | Письмо клиента или согласованный график |
| Действие при срыве | Что компания сделает, если денег не будет | Запись в карточке решения |
| Ответственный и повторная проверка | Кто контролирует исполнение и когда вопрос вернётся на рассмотрение | ФИО, роль и дата |
Если в компании нет утверждённого лимита, это надо назвать прямо. Вместо несуществующей нормы собственник временно задаёт предел для этой поставки и поручает оформить кредитную политику отдельно. Нельзя ссылаться на «обычный лимит», который никто не может показать.
Два расчёта перед отгрузкой
Подтверждение клиента о будущем платеже остаётся условием решения, но не уменьшает текущую задолженность. Иначе обещание попадает в расчёт как деньги, которых у компании ещё нет.
Обе цифры нужны рядом. Просрочка может быть небольшой, а новая партия выведет общий долг далеко за лимит. Бывает и обратная ситуация: просрочка есть, но платёж уже поступил и в учёте пока не разнесён. Решение без сверки с банком будет ошибочным в обе стороны.
Как это выглядит на условных числах. У клиента общий долг 4,2 млн ₽, из них просрочено 900 тыс. ₽. Утверждённый лимит — 5 млн ₽. Продажи просят отгрузить партию на 1,8 млн ₽ и ссылаются на обещание оплатить в пятницу.
Долг после отгрузки: 4,2 + 1,8 − 0 = 6,0 млн ₽. Превышение лимита: 6,0 − 5,0 = 1,0 млн ₽.
Теперь другая версия того же запроса. Клиент до отгрузки перечисляет 1,2 млн ₽, и деньги видны в выписке. Долг после отгрузки: 4,2 + 1,8 − 1,2 = 4,8 млн ₽. Превышения нет, решение укладывается в действующие правила.
Разница между двумя вариантами — миллион рублей риска и один банковский платёж. Обещание в пятницу эту разницу не создаёт, поэтому в расчёт оно и не входит. Числа условные, но арифметику видно целиком.
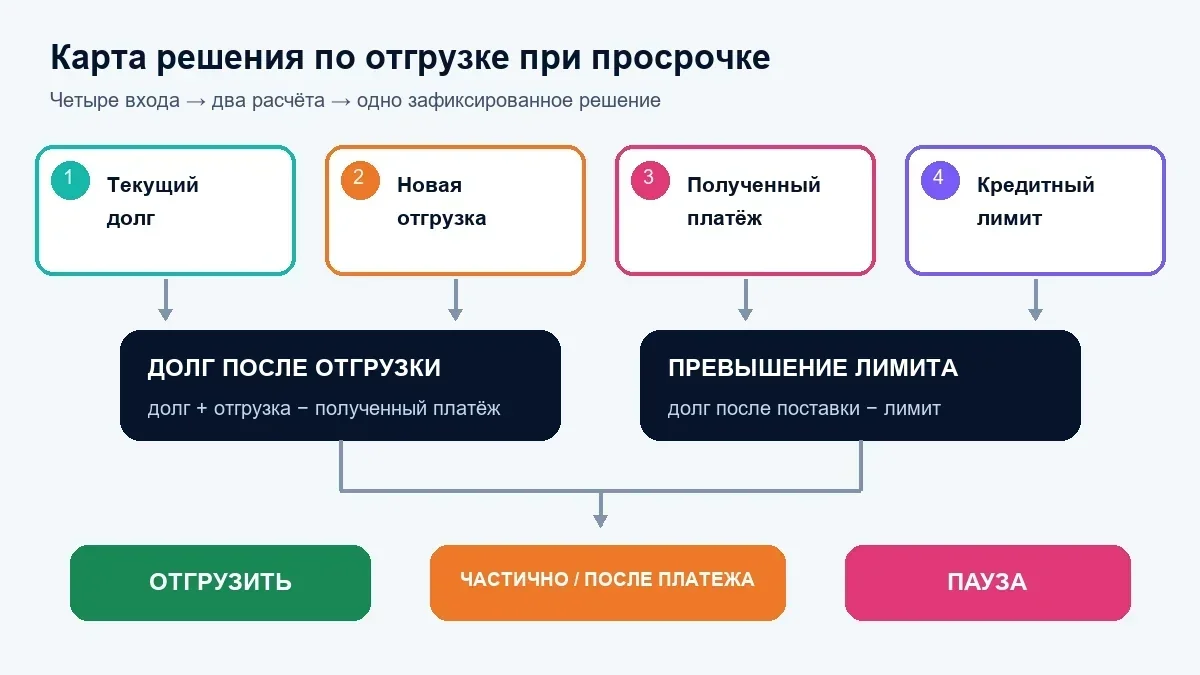
Пустую карточку с формулами можно скачать в XLSX. В файле есть отдельный учебный пример; он не содержит данных клиента и не заменяет проверку договоров и банковской выписки.
Что проверить до ограничения отгрузки
Одной строки в реестре дебиторской задолженности недостаточно. Финансовому руководителю нужно проверить альтернативные объяснения:
- платёж пришёл, но его отнесли на другой договор или юридическое лицо;
- часть долга оспаривается из-за качества, количества или комплекта документов;
- в учёте не отражён возврат товара;
- срок оплаты по дополнительному соглашению отличается от срока в основном договоре;
- клиент прислал график погашения, но полномочия подписанта не подтверждены.
Такая проверка защищает и компанию, и клиента. Она не позволяет остановить поставку из-за технической ошибки, но и не заменяет факт оплаты обещанием менеджера.
Если управленческая отчётность и учётные данные расходятся, сначала полезно восстановить источник цифры. Я разбирал этот подход в материале «Как проверить управленческую отчётность за 7 дней». Для решения по отгрузке достаточно проверить узкий участок: банк, карточку расчётов, договор и реестр просрочки.
Три варианта решения
| Решение | Когда его можно рассматривать | Что записать |
|---|---|---|
| Отгрузить | Сумма риска укладывается в разрешённый предел, документы сверены, условие следующего контроля понятно | Сумму, дату отгрузки, ответственного и дату повторной проверки |
| Отгрузить частично или после платежа | Полная партия создаёт неприемлемое превышение, но меньшая сумма укладывается в согласованный предел | Разрешённую сумму, минимальный фактический платёж и срок |
| Поставить на паузу | Не подтверждены долг, лимит, документы или полномочия; либо условие предыдущего исключения нарушено | Какой факт нужен для возврата к решению и кто его предоставляет |
«Решить позже» — тоже решение, если указано условие возврата. Фраза «подождём оплаты» не задаёт условий: в ней нет суммы, даты и действия компании при срыве платежа. В карточке можно записать: «пауза до поступления согласованной суммы на расчётный счёт; после поступления финансовый руководитель пересчитывает долг и превышение лимита».
Поручение финансовому руководителю и продажам
По спорной отгрузке подготовьте одну карточку решения. Укажите общий долг клиента, просроченную часть, утверждённый кредитный лимит и срок отсрочки, сумму новой отгрузки, фактический платёж до отгрузки, долг после отгрузки и превышение лимита. Добавьте подтверждённую дату ближайшего платежа, действие компании при срыве срока, ответственного за контроль и дату повторной проверки. Приложите договор, сверку расчётов, банковское подтверждение полученного платежа и письмо клиента. Предложите один вариант: отгрузить, отгрузить частично или поставить на паузу. Если отсутствуют договор, сверка, утверждённый лимит или подтверждение фактического платежа, отгрузку сверх действующих условий не проводите до моего решения.
Владелец поручения — финансовый руководитель. Руководитель продаж подтверждает сумму заказа, коммерческие последствия частичной поставки и договорённости с клиентом. Срок задаёт собственник с учётом плановой даты отгрузки. Стоп-условие заранее известно: поставка сверх действующих условий не проводится, пока карточка не заполнена и решение не согласовано.
Как принять карточку за несколько минут
Собственнику достаточно задать четыре вопроса:
- Какой станет общая задолженность сразу после отгрузки?
- На сколько эта сумма превысит утверждённый лимит?
- Какой платёж уже получен, а какой пока только обещан?
- Что сделает компания и кто отвечает, если платёж не поступит в согласованную дату?
Если на любой вопрос нет суммы, документа, роли или даты, карточка не готова. Это причина не расширять риск, пока не появится конкретный ответ.
Чего этот тест не доказывает
Карточка помогает принять управленческое решение по одной поставке. Она не подтверждает достоверность всей дебиторской задолженности и не заменяет бухгалтерский аудит.
Тест также не доказывает злоупотребление. Для такого вывода нужны документы, цепочка решений, проверка полномочий и альтернативных объяснений. Форензик-проверка начинается там, где есть конкретная гипотеза о потерях или обходе контроля. Обычная просрочка без дополнительных фактов для такого вывода недостаточна.
Когда исключения становятся системой
Если собственник регулярно получает одинаковые запросы, проблема уже не в одной отгрузке. Компании нужны правила кредитных лимитов, отсрочки, стоп-отгрузки и повышения уровня согласования.
В кредитной политике стоит закрепить:
- кто устанавливает и меняет лимит клиента;
- какие документы подтверждают платёжную дисциплину;
- при какой просрочке отгрузка останавливается автоматически;
- кто может разрешить исключение и на какую сумму;
- как фиксируется решение и когда его пересматривают.
Тогда карточка становится журналом исключений, а не способом каждый раз заново спорить о том же клиенте. По журналу видно, какие клиенты получают особые условия, сколько риска принимает компания и исполняются ли обещанные платежи.
Журнал исключений полезен и за пределами одной поставки. По нему видно, кому в компании достаются особые условия, а дальше возникает следующий вопрос: сколько эти клиенты приносят после всех скидок и расходов. Это уже другой расчёт — рентабельность по клиентам.
Чек-лист: 12 признаков утечек в финансах
Симптомы, по которым видно, что с деньгами компании что-то не так, и что смотреть по каждому. PDF придёт на почту сразу.
Без спама. Отписаться можно в один клик.
Если решение по клиенту упирается в качество цифр
Финансовая диагностика помогает проверить дебиторскую задолженность, оборотный капитал и логику управленческих решений. На странице описаны границы проекта и формат разговора.
Посмотреть финансовую диагностику →В Telegram-канале выходят короткие разборы и проверки для собственника. Канал не заменяет работу с документами.
Подписаться на @FinspectCFO →FAQ
Можно ли отгружать клиенту при просроченной задолженности?
Единого запрета для любой ситуации нет. Решение зависит от договора, действующего кредитного лимита, суммы долга после новой поставки, фактически полученного платежа и правил компании. Исключение нужно оформить для конкретной поставки, суммы и даты.
Как посчитать долг клиента после новой отгрузки?
К текущему общему долгу прибавляют сумму новой отгрузки и вычитают только платёж, фактически полученный до поставки. Обещанный будущий платёж текущую задолженность не уменьшает.
Что делать, если кредитный лимит клиента не утверждён?
Нужно прямо зафиксировать отсутствие лимита. Собственник может задать временный предел для конкретной поставки и отдельно поручить оформить кредитную политику. Ссылаться на неоформленный обычный лимит нельзя.
Просрочка доказывает ошибку сотрудника или злоупотребление?
Нет. Сначала проверяют банковскую выписку, договор, сверку расчётов, возвраты, спорные поставки и полномочия подписантов. Ошибка или злоупотребление устанавливаются отдельной документальной проверкой.
Карточка решения заменяет аудит дебиторской задолженности?
Нет. Карточка помогает принять управленческое решение по одной поставке. Она не подтверждает полноту всей дебиторской задолженности, не является бухгалтерским аудитом и не заменяет форензик-проверку.
Артём Высоцкий, основатель Finspect. Опубликовано 28 июля 2026 года. Материал носит информационный характер и не является аудиторским заключением, индивидуальной рекомендацией или публичной офертой.